Để quá trình làm thủ tục hải quan và xuất nhập khẩu diễn ra thuận lợi thì việc lựa chọn và áp mã HS rất chính xác. Để áp mã hs của hàng hóa chính xác, các bạn cần chú ý thực hiện theo đúng 6 nguyên tắc sau: Quy tắc áp mã hs 1: Phân loại theo tên hàng hóa Quy tắc này yêu cầu phân loại hàng hóa dựa trên tên thông thường của chúng. Tên hàng hóa được xác định bằng cách sử dụng các thuật ngữ, mô tả, thông tin kỹ thuật và tên chung của hàng hóa. Ví dụ: Phân tích mã HS của sản phẩm quạt năng lượng mặt trời: Bước 1: Chương 84: Lò phản ứng hạt nhân, nồi hơi, máy và trang thiết bị cơ khí; các bộ phận của chúng Bước 2: Nhóm sản phẩm 8414 - Bơm không khí hoặc bơm chân không, máy nén không khí hay chất khí khác và quạt; nắp chụp hút tuần hoàn gió hoặc thông gió có kèm theo quạt, có hoặc không lắp bộ phận lọc. Bước 3: 8414 - Bơm không khí hoặc bơm chân không, máy nén không khí hay chất khí khác và quạt; nắp chụp hút tuần hoàn gió hoặc thông gió có kèm theo quạt, có hoặc không lắp bộ phận lọc. Bước 4: Quạt mã hs 841451 - Quạt bàn, quạt sàn, quạt tường, quạt cửa sổ, quạt trần hoặc quạt mái, có động cơ điện gắn liền với công suất không quá 125 W Bước 5: 84145110 - Quạt bàn và quạt dạng hộp Quy tắc 2: Phân loại theo sản phẩm hoàn chỉnh hoặc chưa hoàn thiện Quy tắc 2a: Sản phẩm chưa hoàn thiện - Các loại sản phẩm chưa được lắp ráp hoàn thiện để thực hiện đúng chức năng, nhiệm vụ của sản phẩm. Nhưng sản phẩm vẫn sẽ được áp mã như sản phẩm đã hoàn thiện. Ví dụ, nhập khẩu Ô tô nhưng vẫn thiếu bánh xe, thì vẫn sẽ áp mã HS code của ô tô. - Sản phẩm tháo rời các bộ phận, nhưng khi lắp lại sẽ được sản phẩm hoàn thiện thì vẫn sẽ áp mã hs sản phẩm hoàn thiện. Ví dụ các thiết bị, máy móc kỹ thuật có kích thước lớn sẽ được tháo rời ra để thuận tiện cho quá trình vận chuyển. Những sản phẩm này vẫn sẽ khai báo mã HS theo sản phẩm hoàn thiện. Với trường hợp này, nếu bạn cố tình khai báo mã của bộ phận, nhưng các bộ phận bị tách rời và vận chuyển theo các chuyến hàng khác nhau. Nếu có kiểm tra sau thông quan mà bị phát hiện, doanh nghiệp vẫn sẽ bị phát theo quy định. Phôi: Đây là loại hàng hóa có hình dáng bên ngoài gần giống với sản phẩm đã hoàn thiện. Có tác dụng duy nhất là hoàn thiện thành phẩm hoàn chỉnh. Do đó, phôi sẽ được áp mã HS như sản phẩm hoàn chỉnh. - Riêng đối với những bộ phận chưa lắp ráp, thừa ra về số lượng theo yêu cầu để hoàn thiện 1 mặt hàng thì sẽ được phân loại riêng. Bạn có thể xem thêm: Hướng dẫn phân loại mã HS các bộ phận, phụ kiện của máy móc - thiết bị Quy tắc 2b: Hỗn hợp và hợp chất của các nguyên liệu hoặc các chất Đối với những hỗn hợp của nguyên liệu và chất liệu sẽ được áp dụng theo quy tắc này. Hỗn hợp và hợp chất của các nguyên liệu hoặc các chất thuộc cùng 1 nhóm thì phân loại trong nhóm đó. Chất A thuộc nhóm 1, Chất B cũng thuộc nhóm 1 => hỗn hợp của A + B sẽ thuộc nhóm 1. Sản phẩm hàng hóa được chế tạo bằng 1 chất hay 1 loại nguyên liệu hoặc có 1 phần nguyên liệu hay chất đó sẽ được phân cùng 1 nhóm. (Lưu ý: sau khi các quy tắc 1, 2b không áp dụng được mới áp dụng mục này) Đối với hỗn hợp và hợp chất của các nguyên liệu hoặc các chất, và hàng hóa cấu tạo từ hai hay nhiều nguyên liệu hoặc chất, nếu thoạt nhìn qua có thể phân loại vào hai hay nhiều Nhóm, thì phải được phân loại theo quy tắc 3. Quy tắc 3: Đối với những hàng hóa thoạt nhìn sẽ nằm ở nhiều nhóm Quy tắc 3a: Sản phẩm nằm ở nhiều nhóm khác nhau Nếu mặt hàng nằm ở nhiều nhóm thì nhóm nào mô tả được chính xác và chi tiết nhất sẽ phân hàng về nhóm mã HS đó. Ví dụ: Máy cạo râu và tông đơ đều có lắp động cơ điện được phân vào Nhóm 85.10 mà không phải trong Nhóm 84.67 (nhóm các dụng cụ cầm tay có lắp động cơ điện) hoặc vào Nhóm 85.09 (các thiết bị cơ điện gia dụng có lắp động cơ điện). Vì nhóm 85.10 đã quy định cụ thể luôn là: “Máy cạo râu, tông đơ cắt tóc và các dụng cụ cắt tóc, có lắp động cơ điện”. Quy tắc 3b: Hàng hóa gồm hỗn hợp nhiều nguyên liệu & Bộ sản phẩm bán lẻ Hàng hóa gồm hỗn hợp nhiều bộ phận và nguyên liệu khác nhau: – Áp theo nguyên liệu hay thành phần mang lại bản chất đặc trưng cơ bản cho hàng hoá. (bản chất đặc trưng có thể dựa vào: Kích thước; Số lượng; Chất lượng; Khối lượng; Giá trị; Công dụng…. hoặc khác. Ví dụ một số sản phẩm như: Cửa nhôm (76.10) có tay nắm bằng thép (73.26) => Áp mã cửa này theo mã nhôm. Một bộ sản phẩm bán lẻ – Hàng hóa là bộ sản phẩm được cấu thành từ nhiều sản phẩm, nguyên liệu. Mỗi sản phẩm, nguyên liệu thuộc nhiều nhóm nhiều chương khác nhau => phân loại bộ sản phẩm đó vào sản phẩm mang đặc tính, tính chất cơ bản của bộ đó. - Xác định hàng hóa theo tính chất cơ bản. Có thể thông qua nguyên liệu, thành phần, kích thước, trọng lượng, khối lượng và trị giá của sản phẩm. Hoặc cũng có thể đánh giá theo vai trò của nguyên liệu cấu thành liên quan như thế nào với tính năng sử dụng của hàng hóa. - Điều kiện áp quy tắc 3b: + Có ít nhất 2 sản phẩm khác nhau trong bộ. (Bộ thìa dùng trong nấu ăn, số lượng sản phẩm lớn hơn 2 chiếc nhưng không được xếp vào 1 bộ sản phẩm) + Các sản phẩm phải được đóng gói bán lẻ: Các sản phẩm được đóng gói hoàn thiện và xếp cùng với nhau. + Các công dụng và các thức hoạt động của sản phẩm có thể khác nhau nhưng có thể cùng nhau hỗ trợ 1 hoặc vài sản phẩm chính thực hiện 1 chức năng cụ thể xác định. Quy tắc 3c: 1 sản phẩm từ nhiều bộ phận (các bộ phận nằm ở nhiều nhóm) Áp dụng khi: – Khi không áp dụng được Quy tắc 3(a) hoặc quy tắc 3b, hàng hóa sẽ được phân loại theo Quy tắc 3(c). – Một sản phẩm được tạo thành từ nhiều bộ phận nhưng các bộ phận này lại nằm ở các nhóm khác nhau. Theo Quy tắc này thì hàng hóa sẽ được phân loại vào nhóm có thứ tự sau cùng trong số các nhóm cùng được xem xét để phân loại. Tham khảo: Phân loại mã HS theo danh mục hàng hóa đối với loại hàng hóa đặc biệt Quy tắc 4: Quy tắc phân loại theo nguyên liệu và phương pháp sản xuất Quy tắc này yêu cầu phân loại hàng hóa dựa trên nguyên liệu chính và phương pháp sản xuất được sử dụng để tạo ra chúng. Điều này bao gồm các yếu tố như quy trình sản xuất, cấu trúc và thành phần của hàng hóa. Quy tắc 5: Hộp đựng, bao bì Quy tắc 5a: Bao bì đựng sản phẩm được tích hợp thêm tính năng dùng chung với sản phẩm - Các loại bao bì, hộp đựng hàng hóa có thể sử dụng trong thời gian dài và được bán kèm với sản phẩm khi bán và được phân loại cùng với mặt hàng này. Vd: Hộp đựng trang sức (Nhóm 71.13); Bao đựng máy cạo râu bằng điện (Nhóm 85.10); Bao ống nhòm, hộp kính viễn vọng (Nhóm 90.05); Hộp, bao và túi đựng nhạc cụ (Nhóm 92.02); Bao súng (Nhóm 93.03). - Lưu ý, những loại bao bì có tính chất cơ bản, nổi trội hơn so với hàng hóa đựng bên trong thì sẽ không được áp dụng nguyên tắc này. Vd: Hộp đựng kính đeo mắt mà chất liệu làm hộp kính đó làm từ vàng thì bắt buộc phải nhập mã HS khác. Những mặt hàng khác cũng tương tự như vậy. – Nếu nhập riêng túi hộp bao bì đặc biệt, nổi bật thì sẽ phải nhập riêng theo mã và nhóm HS khác thích hợp mà không theo mã sản phẩm. Quy tắc 5b: Bao bì thông thường – Quy tắc này qui định việc phân loại bao bì thường được dùng để đóng gói chứa đựng hàng hóa, được nhập cùng với hàng (như túi nilon, hộp carton…), được áp mã HS theo hàng hóa. Tuy nhiên, Quy tắc này không áp dụng cho bao bì bằng kim loại có thể dùng lặp lại. Vd: Không áp mã bình chứa ga bằng thép (bình có thể sử dụng lại) vào mã ga được mà phải được phân theo mã riêng. Nếu là bình ga dùng một lần thì sẽ áp theo mã HS của ga. Quy tắc 6: Giải thích cách phân loại và so sánh cho đúng trong các phân nhóm – Việc phân loại hàng hóa vào các phân nhóm của một nhóm phải phù hợp theo nội dung của từng phân nhóm, phù hợp các chú giải phân nhóm, phù hợp với chú giải của chương có liên quan. – Khi so sánh 1 sản phẩm ở các nhóm hoặc các phân nhóm khác nhau thì phải so sánh cùng cấp độ. Vd: 1 gạch so sánh với 1 gạch, 2 gạch so sánh với 2 gạch…. (gạch là gạch đầu dòng “-” trước tên hàng trong phần mô tả hàng hóa của biểu thuế) – Chú giải của phân nhóm và nhóm có giá trị hơn chú giải của chương. – Phạm vi của phân nhóm hai gạch không được vượt quá phạm vi của phân nhóm một gạch, và phân nhóm một gạch không được vượt quá nhóm của nó. Các quy tắc này được sử dụng để xác định mã số HS đúng cho hàng hóa và đảm bảo sự đồng nhất trong việc phân loại hàng hóa trên toàn cầu. Mã số HS quy định các thông tin cần thiết để xác định thuế quan, thống kê thương mại và các quy định liên quan khác. Để đảm bảo việc khai báo hải quan hàng hóa, áp dụng đúng các quy tắc áp mã hs hàng hóa theo quy định, các bạn hãy liên hệ trực tiếp với Công ty Lacco - Đại lý Hải quan theo quyết định số 965/QĐ-TCHQ ngày 03 tháng 04 năm 2015 hỗ trợ. Chi tiết liên hệ: Email: info@lacco.com.vn Hotline: 0906 23 55 99 Website: https://lacco.com.vn
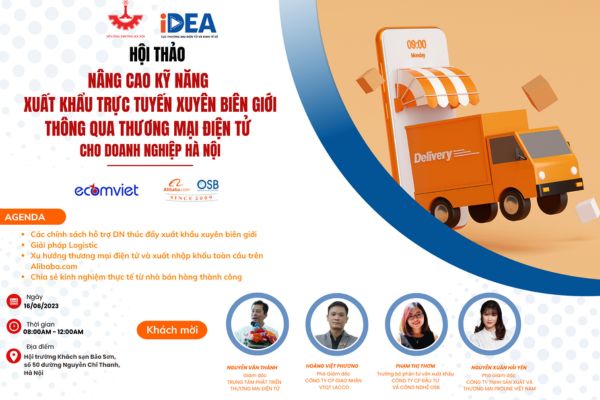
Chương trình do Sở Công Thương Hà Nội phối hợp với Tập đoàn Alibaba tổ chức nhằm hỗ trợ doanh nghiệp và cá nhân về chính sách hỗ trợ DN xuất khẩu và đánh giá xu hướng thương mại điện tử. Nội dung chương trình Địa điểm: Tầng 3, Khách sạn Bảo Sơn (50 Nguyễn Chí Thanh) Thời gian dự kiến: 8h00-12h00 ngày 16/6/2023 Ban tổ chức: - Sở Công thương Hà Nội Cục Xúc tiến Thương mại điện tử và Kinh tế số Nội dung quan trọng: - Chia sẻ Các chính sách hỗ trợ DN thúc đẩy xuất khẩu xuyên biên giới: Đại diện Cục TMĐT & KTS - Giải pháp Logistic hiệu quả cho doanh nghiệp: Ông Hoàng Việt Phương, PGĐ Công ty cổ phần giao nhận vận tải quốc tế Lacco - Xu hướng thương mại điện tử và xuất nhập khẩu toàn cầu: Cơ hội xuất khẩu & giải pháp cho Doanh nghiệp. Bà Phạm Thị Thơm- Trưởng bộ phận Tư Vấn Xuất Khẩu Công ty Cổ phần Đầu tư và Công nghệ OSB Và rất nhiều nội dung mang giá trị thực tiễn sẽ được các chuyên gia, đại diện doanh nghiệp thành công trên hành trình phát triển xuyên biên giới. Doanh nghiệp có nhu cầu tham dự đăng ký ngay tại: https://forms.gle/ToQnzmVsSzXWGTCu9 Người liên hệ: Đ/c Tuấn Anh - Di động: 0901.168.799, E-mail: anhtuansct87@gmail.com Agenda Chương trình Giải pháp “nâng cao kỹ năng xuất khẩu trực tuyến xuyên biên giới thông qua thương mại điện tử cho doanh nghiệp Hà Nội” Thời gian Nội dung Phụ trách 8:00-8:30 Đón tiếp đại biểu, check in khách mời 08:30-08:35 Phát biểu khai mạc Ông Nguyễn Thế Hiệp, PGĐ SCT Hà Nội 08:35-08:55 Các chính sách hỗ trợ DN thúc đẩy xuất khẩu xuyên biên giới Đại diện Cục TMĐT & KTS 08:55-9:40 Giải pháp Logistic Ông Hoàng Việt Phương, PGĐ Công ty cổ phần giao nhận vận tải quốc tế Lacco 9h40-9h55 Giải lao 9h55-10h30 Xu hướng thương mại điện tử và xuất nhập khẩu toàn cầu. - Cơ hội xuất khẩu của DNVN trên Alibaba.com - Giải pháp Gold Supplier dành cho DN Hà Nội Bà Phạm Thị Thơm- Trưởng bộ phận Tư Vấn Xuất Khẩu Công ty Cổ phần Đầu tư và Công nghệ OSB 10h40-11:10 Hành trình thành công trên Alibaba.com Bà Nguyễn Xuân Hải Yến- Công ty TNHH Sản xuất và Thương mại PROLINE VIỆT NAM - Đại diện doanh nghiệp thành công trên Alibaba.com 11:10-11:40 Hỏi đáp tọa đàm 11:40-11:45 Bế mạc Danh sách đại biểu tham gia hội thảo và tọa đàm 1. Ông Đào Mạnh Khôi, Giám đốc Trung tâm Dịch vụ TMĐT Phía Bắc- Công ty Cổ phần Đầu tư và Công nghệ OSB 2. Bà Phạm Thị Thơm, Trưởng bộ phận Tư Vấn Xuất Khẩu - Công ty Cổ phần Đầu tư và Công nghệ OSB 3. Bà Nguyễn Xuân Hải Yến, Phó Giám đốc - Công ty TNHH Sản xuất và Thương mại PROLINE VIỆT NAM. Đóng góp vào sự phát triển của hoạt động xuất nhập khẩu nói riêng và Logistics nói chung của Hà Nội, Ông Hoàng Việt Phương (Phó Giám đốc - Công ty CP Giao nhận vận tải quốc tế Lacco) sẽ tham gia và cùng các doanh nghiệp chia sẻ về những giải pháp Logistics hiệu quả cho các doanh nghiệp. Từ đó giúp doanh nghiệp đưa ra các giải pháp xuất nhập khẩu tối ưu nhất, thúc đẩy sự phát triển của doanh nghiệp.
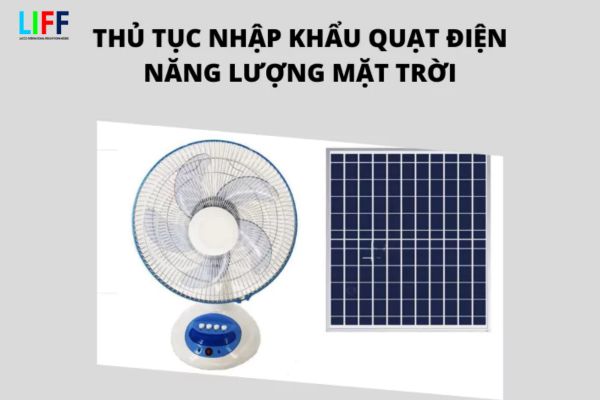
Tình trạng mất điện vào mùa khiến cho nhu cầu sử dụng Quạt điện năng lượng mặt trời, các sản phẩm quạt tích điện ngày càng gia tăng. Có thể nói, dòng sản phẩm này đang rất HOT trong mùa hè này. Để nhập khẩu quạt quạt năng lượng mặt trời, quạt tích điện cần như thủ tục như thế nào? Thuế nhập khẩu dòng sản phẩm này là bao nhiêu? Thông số và nguyên lý hoạt động của quạt năng lượng mặt trời Để quạt hoạt động dưới nguyên lý không có nguồn điện thì bên trong quạt năng lượng mặt trời đã được tích hợp thêm tấm pin năng lượng mặt trời để tích điện vào bộ trữ điện của quạt. Nhờ vào tấm pin năng lượng mặt trời này mà vào những ngày trời nắng càng to thì tốc độ chạy càng mạnh. Tùy nhu cầu sử dụng mà các nhà sản xuất sẽ đưa ra các loại thông số khác nhau. Tuy nhiên, các bạn có thể tham khảo thông số phổ thông nhất của loại quạt năng lượng mặt trời này: - Có thể sạc bằng Adapter 12.6V - Tấm pin thu năng lượng mặt trời 25W - Pin gắn liền quạt sử dụng công nghệ lithium chống chai, tuổi thọ lên đến 3-5 năm - Thời gian sử dụng 6-8 giờ/lần sạc tùy mức độ - Thời gian sạc 4-6 giờ nắng - Kích thước: 47x47x21 cm - Cân nặng: 6.5 kg. Tham khảo: Thủ tục nhập khẩu máy điều hòa không khí Căn cứ pháp lý nhập khẩu quạt năng lượng mặt trời Để nhập khẩu năng lượng mặt trời, quạt tích điện các bạn nên tìm hiểu chi tiết về luật xuất nhập khẩu và các quy định về xuất nhập khẩu của thị trường bạn có ý định nhập khẩu. Bên cạnh đó, các bạn cần tìm hiểu thêm các quy định sau: Quyết định số 1325A/QĐ-BCT ngày 20/5/2019 của Bộ trưởng Bộ Công thương về danh mục mặt hàng (kèm theo mã HS) thực hiện kiểm tra chuyên ngành thuộc trách nhiệm quản lý của Bộ Công Thương. Quyết định số 2284/QĐ-BKHCN ngày 15/08/2018 của Bộ trưởng Bộ Khoa học và Công nghệ công bố Bảng mã HS đối với phương tiện đo nhóm 2 phải phê duyệt mẫu thuộc đối tượng kiểm tra nhà nước về đo lường khi nhập khẩu. Căn cứ vào những quyết định trên, có thể thấy khi nhập khẩu quạt điện năng lượng mặt trời cần phải thực hiện kiểm tra chất lượng về hiệu suất năng lượng (1325A/QĐ-BTC); sản phẩm phải được chứng nhận và công bố hợp quy theo QCVN4:2009/KHCN và dán nhãn năng lượng. Thủ tục nhập khẩu quạt năng lượng mặt trời Để nhập khẩu chính ngạch các sản phẩm quạt tích điện, quạt chạy bằng năng lượng mặt trời, chúng ta cần phải nắm được các thông tin về mã HS code, thuế nhập khẩu và các thủ tục nhập khẩu theo quy định. Mã HS của quạt năng lượng mặt trời Đặc điểm của dòng sản phẩm này là máy chạy bơm không khí hoặc bơm chân không, máy nén không khí hay chất khí khác và quạt; nắp chụp hút tuần hoàn gió hoặc thông gió có kèm theo quạt, có hoặc không lắp bộ phận lọc. Do đó, khi nhập khẩu quạt điện năng lượng mặt trời sẽ sử dụng mã HS code: 84145110, thuộc nhóm 8414. Thuế nhập khẩu quạt năng lượng mặt trời là bao nhiêu? Căn cứ vào biểu thuế xuất nhập khẩu 2023, Thuế nhập khẩu quạt năng lượng mặt trời sẽ được áp dụng như sau: - Thuế nhập khẩu ưu đãi: 30% - Thuế VAT (thuế giá trị gia tăng): 10% - Thuế nhập khẩu từ Trung Quốc khi có C/O form E: 15%. Để hiểu hơn về các loại thuế, khai báo CO form E, các bạn hãy liên hệ ngay đến hotline: 0906 23 5599 để được hỗ trợ nhanh chóng. Thủ tục nhập khẩu gồm những gì? - Tờ khai hải quan nhập khẩu - Commercial Invoice (hóa đơn thương mại) - Bill of Lading/Air waybill - C/O nếu có - Các chứng từ khác (chứng nhận kiểm tra chất lượng và dán nhãn năng lượng). Giấy phép chuyên ngành với quạt tích điện năng lượng mặt trời nhập khẩu Để nhập khẩu quạt tích điện năng lượng mặt trời, áp dụng với một số sản phẩm có thông số kỹ thuật được quy định, cần phải xin giấy phép kiểm tra chuyên ngành: Bước 1: Cá nhân/doanh nghiệp cần chuẩn bị đầy đủ giấy tờ cần thiết Bước 2: Đăng ký kiểm tra chất lượng trên Cổng thông tin một cửa quốc gia bước 3: Mang hàng về kho bảo quản sau đó gửi mẫu sản phẩm để tiến hành kiểm tra chất lượng Bước 4: Khi có kết quả kiểm tra chất lượng, cá nhân/ doanh nghiệp cần up thông tin lên Cổng thông tin một cửa quốc gia Cần test hiệu suất năng lượng làm trước thông quan. Để nhập khẩu quạt tích điện năng lượng mặt trời, các bạn chỉ cần nắm những kiến thức cơ bản trên đây. Tuy nhiên, khi đi vào thực tế sẽ có những trường hợp đặc biệt đòi hỏi đơn vị nhập khẩu phải phản ứng và xử lý linh hoạt. Để tiết kiệm thời gian, chi phí cũng như để quá trình nhập khẩu quạt tích điện năng lượng mặt trời diễn ra suôn sẻ, các bạn hãy liên hệ với đơn vị cung cấp các dịch vụ xuất nhập khẩu, vận chuyển hàng hóa chuyên nghiệp để hỗ trợ. Công ty CP giao nhận vận tải quốc tế Lacco là đơn vị cung cấp các dịch vụ logistics chuyên nghiệp, uy tín. Với kinh nghiệm 15 năm phục vụ khách hàng, chúng tôi tự tin đem lại chất lượng phục vụ tốt nhất với hệ thống khách hàng quen thuộc. Đồng thời, với năng lực chuyên môn cùng sự nền tảng uy tín, chất lượng, Lacco cũng được cục xúc tiến thương mại và cục kinh tế tin tưởng trao trọng trách thực hiện các chuyến hàng triển lãm quốc tế trong nhiều năm liên. Để nhận tư vấn hỗ trợ chuyên nghiệp, liên hệ trực tiếp đến địa chỉ: Email: info@lacco.com.vn Hotline: 0906 23 55 99 Website: https://lacco.com.vn
Thư viện pháp luật
Biểu thuế xuất khẩu, nhập khẩu ưu đãi theo Danh mục hàng chịu thuế
Ngày 31/5/2023, Chính phủ ban hành Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi, Danh mục hàng hóa và mức thuế tuyệt đối, thuế hỗn hợp, thuế nhập khẩu ngoài hạn ngạch thuế quan kèm theo Nghị định 26/2023/NĐ-CP. Biểu thuế xuất khẩu theo Danh mục mặt hàng chịu thuế Biểu thuế xuất khẩu theo Danh mục mặt hàng chịu thuế quy định tại Phụ lục I ban hành kèm theo Nghị định 26/2023/NĐ-CP gồm mã số hàng hóa (mã hàng), mô tả hàng hoá, mức thuế suất thuế xuất khẩu quy định cho từng nhóm mặt hàng, mặt hàng chịu thuế xuất khẩu. Trường hợp hàng hóa xuất khẩu không có tên trong Biểu thuế xuất khẩu thì người khai hải quan khai mã hàng của hàng hoá xuất khẩu tương ứng với mã hàng 08 chữ số của hàng hóa đó theo Biểu thuế nhập khẩu ưu đãi quy định tại Mục I Phụ lục II ban hành kèm theo Nghị định 26/2023/NĐ-CP và không phải khai thuế suất trên tờ khai hàng hoá xuất khẩu. Danh mục mặt hàng chịu thuế theo Nghị định 26/2023/NĐ-CP Biểu thuế nhập khẩu ưu đãi theo Danh mục mặt hàng chịu thuế (Biểu thuế nhập khẩu ưu đãi) quy định tại Phụ lục II ban hành kèm theo Nghị định 26/2023/NĐ-CP bao gồm: - Mục I: Quy định mức thuế suất thuế nhập khẩu ưu đãi đối với 97 chương theo Danh mục hàng hoá xuất khẩu, nhập khẩu Việt Nam; nội dung gồm: + Tên các Phần, Chương; + Chú giải; + Chú giải phân nhóm; + Danh mục Biểu thuế nhập khẩu gồm mô tả hàng hoá, mã hàng (08 chữ số) theo Danh mục hàng hoá xuất khẩu, nhập khẩu Việt Nam, mức thuế suất thuế nhập khẩu ưu đãi quy định cho mặt hàng chịu thuế. Trường hợp Danh mục hàng hóa xuất khẩu, nhập khẩu Việt Nam được sửa đổi, bổ sung, người khai hải quan kê khai mô tả, mã hàng theo Danh mục sửa đổi, bổ sung và áp dụng thuế suất của mã hàng sửa đổi, bổ sung. - Mục II: Quy định Danh mục hàng hóa và mức thuế suất thuế nhập khẩu ưu đãi đối với một số mặt hàng thuộc Chương 98; nội dung gồm: + Chú giải; + Cách thức phân loại, điều kiện, thủ tục áp dụng mức thuế suất thuế nhập khẩu ưu đãi quy định tại Chương 98, báo cáo kiểm tra quyết toán việc sử dụng hàng hóa được áp dụng mức thuế suất thuế nhập khẩu ưu đãi quy định tại Chương 98; + Danh mục hàng hóa và mức thuế suất thuế nhập khẩu ưu đãi. Xem nội dung chi tiết tại Nghị định 26/2023/NĐ-CP có hiệu lực thi hành từ ngày 15/7/2023.
Thư viện pháp luật
Hơn 700 xe nông sản tồn chờ xuất khẩu sang Trung Quốc
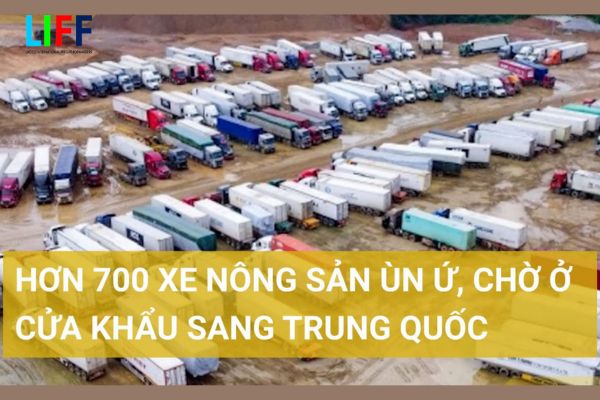
Do đang vào mùa sầu riêng, lượng phương tiện di chuyển lên Lạng Sơn nhiều, có thời điểm hơn 700 xe bị tồn phải lùi thông quan sang những ngày sau. Tình trạng tồn xe hàng tại cửa khẩu Hữu Nghị Theo báo cáo của Ban Quản lý Khu kinh tế cửa khẩu Đồng Đăng - Lạng Sơn hôm 30/5 cho thấy lượng xe bị tồn chủ yếu nằm ở cửa khẩu Quốc tế Hữu Nghị với 570 xe, trong đó quá nửa là xe chở sầu riêng. Tình trạng này đã kéo dài trong suốt hơn 1 tuần qua. Để giải quyết tình trạng này, Thủ tướng đã giao cho các đơn vị nhanh chóng rà soát quy định về nhập khẩu nông sản giữa Việt Nam - Trung Quốc; phối hợp với cơ quan chức năng nước bạn để đơn giản hóa các thủ tục, tăng thời gian, hiệu suất cho thông quan nhằm giảm tránh tình trạng hàng hóa dễ bị hư hỏng do tình trạng bị ùn ứ quá lâu trong điều kiện thời tiết khắc nghiệt. Lãnh đạo các tỉnh có cửa khẩu ở khu vực biên giới phía Bắc phải có biện pháp điều tiết, quản lý phương tiện đưa hàng lên cửa khẩu biên giới, xử lý các điểm ùn ứ; hỗ trợ, giải quyết kịp thời các thủ tục để đẩy nhanh tiến độ thông quan. Đồng thời các cơ quan ban ngành cũng cần cập nhật về tình hình lưu thông hàng hóa, xuất khẩu nông sản tại khu vực cửa khẩu để các doanh nghiệp chủ động điều chỉnh kế hoạch vận chuyển và đưa ra giải pháp thích hợp. Từ đó giảm thiểu thiệt hại cho doanh nghiệp và người dân; xử lý nghiêm các hành vi lợi dụng tình hình để trục lợi. Các Sở Công Thương, Nông nghiệp và Phát triển nông thôn tìm cách thúc đẩy mạnh hơn nữa việc tiêu thụ các loại nông sản đang trong thời vụ thu hoạch tại thị trường trong nước. Về giải pháp lâu dài, thủ tướng yêu cầu các bộ, ngành tìm cách thúc đẩy xuất khẩu nông sản theo hình thức chính ngạch, tháo gỡ rào cản kỹ thuật trong xuất khẩu nông sản; đa dạng hóa các phương thức vận tải; phát triển các vùng sản xuất nông sản hàng hóa tập trung với quy mô phù hợp, bảo đảm đáp ứng các quy định về truy xuất nguồn gốc sản phẩm, chỉ dẫn địa lý, an toàn thực phẩm. Nguyên nhân hơn 700 xe nông sản tồn chờ tại cửa khẩu Ông Hoàng Khánh Duy, Phó trưởng Ban Quản lý Khu kinh tế cửa khẩu Đồng Đăng- Lạng Sơn cho biết, tình trạng xe chở hàng nông sản bị ách tắc là do Sầu riêng trong nước đang vào vụ thu hoạch. mà theo quy định, hàng Sầu riêng xuất khẩu sang Trung Quốc chỉ được xuất khẩu qua cửa khẩu Quốc tế Hữu Nghị. Tham khảo: Thủ tục xuất khẩu Sầu riêng Trong khi đó, cửa khẩu quốc tế Hữu Nghị chỉ thông quan được hơn 500 xe mỗi ngày. Do đó, để bảo đảm trật tự tại khu vực, Ban Quản lý Khu kinh tế cửa khẩu Đồng Đăng- Lạng Sơn hiện bố trí các xe tồn vào khu phi thuế quan. "Phía cửa khẩu cũng đã làm việc với Trung Quốc để yêu cầu phía bạn làm thêm giờ, tối ưu hóa việc kiểm tra, kiểm soát, tăng năng lực thông quan tại Hữu Nghị" ông Duy nói. Ngoài ra, Ban quản lý Khu kinh tế cửa khẩu Đồng Đăng - Lạng Sơn cũng có đề nghị ngành chức năng Trung Quốc bố trí thông quan hàng sầu riêng qua cửa khẩu Tân Thanh.
Thư viện pháp luật
Chỉ đạo mới nhất của TTCP về hoàn thuế GTGT, miễn giảm thuế năm 2023
Tại Công điện 470/CĐ-TTg ngày 26/5/2023, Thủ tướng Chính phủ (TTCP) đã chỉ đạo các Bộ ngành, địa phương tiếp tục thực hiện các chính sách về hoàn thuế GTGT, miễn giảm thuế, phí, lệ phí, tiền thuê đất năm 2023. Chỉ đạo mới nhất về hoàn thuế GTGT, miễn giảm thuế, phí, lệ phí của TTCP TTCP yêu cầu các Bộ trưởng, Thủ trưởng cơ quan ngang Bộ, cơ quan thuộc Chính phủ, Chủ tịch UBND các tỉnh, thành phố trực thuộc trung ương tập trung chỉ đạo quyết liệt, hiệu quả, có kế hoạch, thời hạn cụ thể hoàn thành các nhiệm vụ, giải pháp đề ra trên các lĩnh vực nhằm tháo gỡ khó khăn, vướng mắc cho sản xuất kinh doanh, tạo thuận lợi cho doanh nghiệp, người dân theo Nghị quyết 01/NQ-CP ngày 06/01/2023, các Nghị định, Nghị quyết của Chính phủ đã ban hành, nhất là từ năm 2023 và các Công điện, văn bản chỉ đạo gần đây của TTCP một cách thực chất, hiệu quả để người dân, doanh nghiệp được hỗ trợ, thụ hưởng thật sự; trong đó tiếp tục tập trung vào các nhiệm vụ sau đây: 1. Tận dụng tối đa các hiệp định tự do thương mại đã ký kết và tiếp tục đẩy mạnh đàm phán ký kết hiệp định mới - Do suy giảm, khó khăn về kinh tế tại các thị trường lớn, truyền thống của chúng ta như Mỹ, EU, Nhật Bản, Hàn Quốc…, nhu cầu tiêu dùng chưa được phục hồi trong ngắn hạn, làm giảm sút, thậm chí đứt gãy các chuỗi cung ứng như các mặt hàng điện tử, dệt may, da giầy, khoáng sản, đồ gỗ… Vì vậy, giao Bộ Công Thương chủ trì cùng Bộ Ngoại giao, các bộ, ngành liên quan thực hiện hiệu quả các Hiệp định thương mại tự do (FTA) đã ký kết; đẩy mạnh đàm phám, ký kết các Hiệp định, cam kết, liên kết thương mại mới, trong đó có Hiệp định FTA với Israel và các Hiệp định với các đối tác khác (UAE, MERCOSUR...) để đa dạng hóa thị trường, sản phẩm, chuỗi cung ứng, tích cực tìm thị trường đầu ra cho sản phẩm, hàng hóa của Việt Nam, nhất là những mặt hàng có thế mạnh, tiềm năng, lợi thế. Tham khảo: 5 Hiệp định thương mại tự do quan trọng của Việt Nam 2. Ngân hàng nhà nước kiểm soát lạm phát,chỉ đạo hỗ trợ doanh nghiệp tiếp cận vốn và giảm thuế, phí theo quy định - Ngân hàng Nhà nước Việt Nam đã có nhiều nỗ lực để góp phần kiểm soát lạm phát và chỉ đạo hạ lãi suất điều hành nhưng mặt bằng lãi suất, nhất là lãi suất cho vay kịp thời vẫn còn cao, các quy định tiếp cận vốn vẫn khó khăn, các gói hỗ trợ giải ngân chậm… Yêu cầu Ngân hàng Nhà nước Việt Nam: + Tiếp tục chỉ đạo quyết liệt việc rà soát, chỉ đạo hệ thống ngân hàng thương mại tiết giảm chi phí, ứng dụng chuyển đổi số, tăng cường quản lý hiệu quả, giảm thủ tục hành chính, đẩy mạnh đổi mới sáng tạo… để tiếp tục giảm lãi suất cho vay thiết thực, đúng đối tượng nhằm giải quyết khó khăn cho sản xuất, kinh doanh, nhất là về đứt gãy chuỗi cung ứng và chi phí sản xuất gia tăng, góp phần kết hợp hài hòa, hợp lý, hiệu quả giữa lao động giá rẻ và vốn có chi phí thấp, góp phần giảm chi phí, tăng cường năng lực cạnh tranh cho doanh nghiệp, tạo điều kiện cho doanh nghiệp vừa phát triển theo chiều rộng, vừa phát triển theo chiều sâu. + Tiếp tục rà soát các gói tín dụng 40.000 tỷ đồng và 120.000 tỷ đồng với các điều kiện cho vay kịp thời, thuận lợi, thông thoáng, linh hoạt, khả thi, hợp lý hơn…; đồng thời tăng cường giám sát kiểm tra, không để xảy ra trục lợi chính sách, vi phạm quy định pháp luật. 3. Nhanh chóng hướng dẫn các hồ sơ xem xét xin hoàn thuế giá trị gia tăng - Yêu cầu Bộ Tài chính khẩn trương kiểm tra, đánh giá đôn đốc Tổng cục Thuế thực hiện ngay, không chậm trễ, hướng dẫn các hồ sơ xem xét xin hoàn thuế giá trị gia tăng một cách nhanh chóng, kịp thời, hiệu quả cho người dân, doanh nghiệp (hoàn thành trước ngày 28 tháng 5 năm 2023); thực hiện hiệu quả các chính sách gia hạn, miễn giảm các loại thuế, phí, lệ phí, tiền thuê đất đã được cấp có thẩm quyền phê duyệt và tiếp tục đề xuất các chính sách nếu thấy còn dư địa. Tham khảo: Các trường hợp không phải kê khai, tính nộp thuế GTGT năm 2023 4. Yêu cầu Bộ trưởng, Thủ trưởng cơ quan ngang Bộ, cơ quan thuộc Chính phủ, Chủ tịch UBND các tỉnh, thành phố trực thuộc trung ương: + Tiếp tục chỉ đạo quyết liệt, rà soát, kiểm tra, cắt bỏ các thủ tục hành chính không cần thiết làm tăng chi phí, gây phiền hà, ách tắc, tiêu cực cho người dân, doanh nghiệp và tích cực triển khai ứng dụng chuyển đổi số; kiểm tra, xem xét, xử lý những cán bộ sợ trách nhiệm, né tránh, đùn đẩy, không dám thực hiện chức năng, nhiệm vụ thuộc thẩm quyền và giải quyết các dịch vụ công cho người dân, doanh nghiệp nhanh chóng, kịp thời, hiệu quả, đúng quy định. + Trực tiếp chỉ đạo thực hiện và chịu trách nhiệm về kết quả triển khai thực hiện các chính sách, giải pháp hỗ trợ người dân, doanh nghiệp đã được ban hành và chỉ đạo của Chính phủ, TTCP; định kỳ trước ngày 25 hằng tháng gửi Bộ Kế hoạch và Đầu tư về kết quả thực hiện và đề xuất, kiến nghị (nếu có) để Bộ Kế hoạch và Đầu tư tổng hợp, báo cáo tại Phiên họp Chính phủ thường kỳ hằng tháng. Xem thêm: Các loại hàng hóa, dịch vụ giảm thuế GTGT xuống 8%, cách khai báo trên hệ thống VNACCS/VCIS - Bộ trưởng, Chủ nhiệm Văn phòng Chính phủ theo dõi, đôn đốc các Bộ trưởng, Thủ trưởng cơ quan ngang Bộ, cơ quan thuộc Chính phủ, Chủ tịch UBND các tỉnh, thành phố trực thuộc trung ương nghiêm túc thực hiện các nội dung của Công điện này; báo cáo kết quả thực hiện kịp thời cho TTCP tiếp tục chỉ đạo, điều hành quyết liệt, hiệu quả. Nguồn: thuvienphapluat.vn Hy vọng với những thông tin Chỉ đạo mới nhất của TTCP về hoàn thuế GTGT, miễn giảm thuế năm 2023 mà Công ty Lacco cung cấp sẽ giúp các doanh nghiệp nhanh chóng nắm được nguyền lợi và nghĩa vụ của mình về việc hoàn thuế GTGT, miễn giảm thuế năm 2023. Để nhận hỗ trợ chi tiết về xuất nhập khẩu hàng hóa và các loại thuế cần đóng trong quá trình xuất nhập khẩu, hãy liên hệ trực tiếp với chúng tôi để được hỗ trợ. Chi tiết liên hệ: Email: info@lacco.com.vn Hotline: 0906 23 55 99 Website: https://lacco.com.vn